商业实战 · 借钱
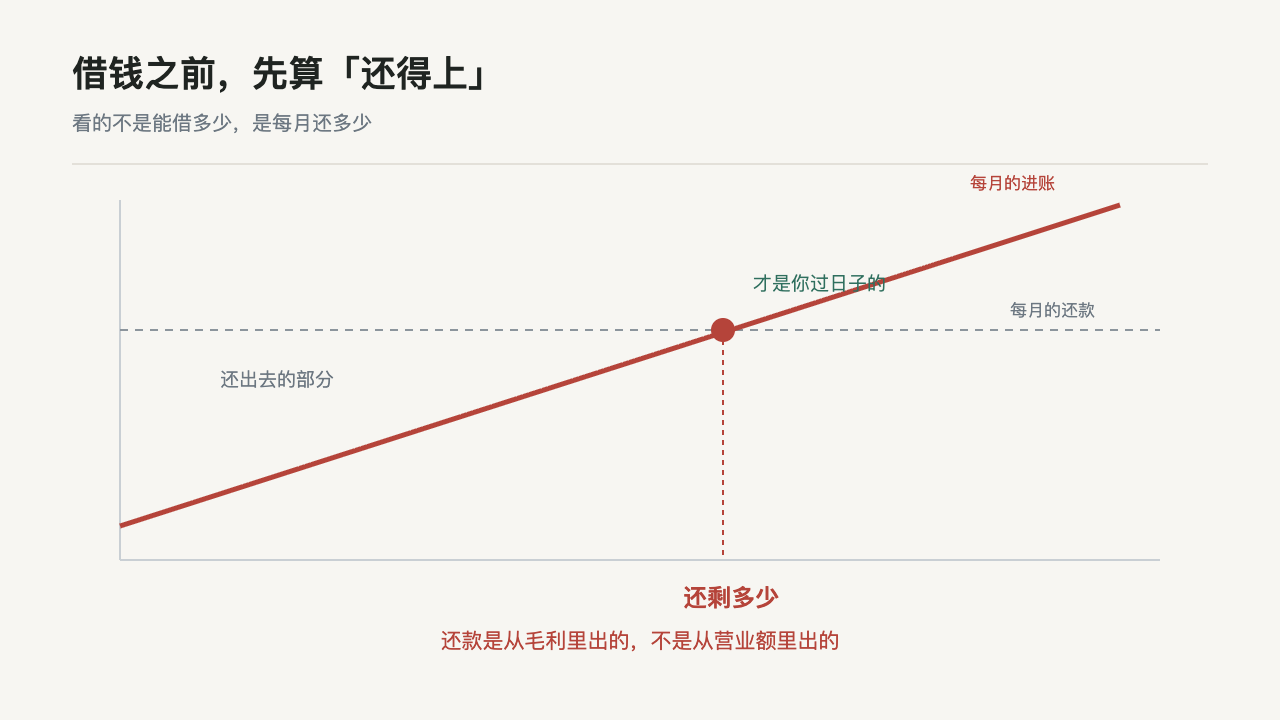
看的不是能借多少,是每月还多少
缺钱的时候,第一反应是借一笔。
借到了,眼前的问题确实解决了。
但真正要命的不是借,是还。
很多人借的时候,只算「能借到多少」。
你手头周转不开,想借一笔。
你先算什么?
点一下你的选择,看答案
B。借到的钱是解决眼前,还的钱是往后每天都压着的。只看能借多少,等于只看今天,不看后面几十个月。
自测,你手上如果有借款,每月要还的那笔占你进账多少?
第一件事,算每月要还多少。
不是总额,是每个月要掏出去的那一笔。
这笔钱是从你的毛利里出,不是从营业额里出。
这里算错,后面每个月都紧。
第二件事,算还完之后还剩多少。
还掉之后,你手上还剩不剩钱过日子。
剩不下,说明借多了,或者借早了。
第三件事,想清楚这笔钱用在哪。
用来买能生钱的东西(设备、货、好位置),是一回事。
用来补亏损的窟窿,是另一回事。
前者能还上,后者只会越借越多。
第四件事,想清楚万一还不上怎么办。
生意有淡季,人也有意外。
手上要留一点缓冲,别把所有钱都押出去。
这个缓冲,至少能盖住几个月的还款。
再说跟谁借。
跟银行借、跟平台借、跟亲戚朋友借,成本都不一样。
便宜的门槛高,来得快的成本高。
记住一句:来得快的钱,通常贵。
还有一件容易忽略的:借了之后,你的自由度就小了。
每个月有一笔固定的要出去,你就不能随便停。
本来可以歇一个月,现在不行了。
所以能先做的那几件事,别跳过。
该省的开支先省,该收的账先收,能变现的先变现。
这些都做过了还不够,再考虑借。
最后一条:真要借,就借能生钱的那一笔。
借钱不是丢人的事,借得不清不楚才是。
还有一点,关于借多久。
借得越久,每月压力越小,但总成本越高。
借得越短,压力越集中,但总成本低。
这不是越短越好,要看你的进账撑得住哪一种。
也别为了「早点还清」把手上的钱全砸进去。
还清了,但手上空了,出一点事就得再借。
留一点在手上,比早还几个月更值。
下一次你要借,先算的不是能借多少,是每月要还多少。
来源
- 商业实战资料,借钱的账要按每月还款算,不按总额算
- 商业实战资料,还款从毛利里出,不从营业额里出
- 商业实战资料,借钱买能生钱的东西与补窟窿,是两回事
- 商业实战资料,要留能盖住几个月还款的缓冲
- 商业实战资料,来得快的钱通常成本高
- 研究报道,同题互证:先算还款能力,再定是否借
本页为认知网「认知」栏目的专题文章,属于知识讨论范畴。
本站为信息窗口与货架:只做陈列、索引与导航;不生产内容、不提供下载、不经手交易、不承载用户投稿。