投资理财 · 习惯
记下来只是第一步,立规矩才有用
有人记账,记了几个月就停了。
问起来,回答多半是:记了也没用。
其实不是记账没用,是只记了,没定规矩。
先说只记流水为什么会停。
因为流水只回答一个问题:钱花到哪了。
知道花到哪了,不等于会少花。
看的时候心里一紧,过两天就忘了。
然后把这件事放弃掉,顺带得出「记账没用」的结论。
再说记账真正该干的三件事。
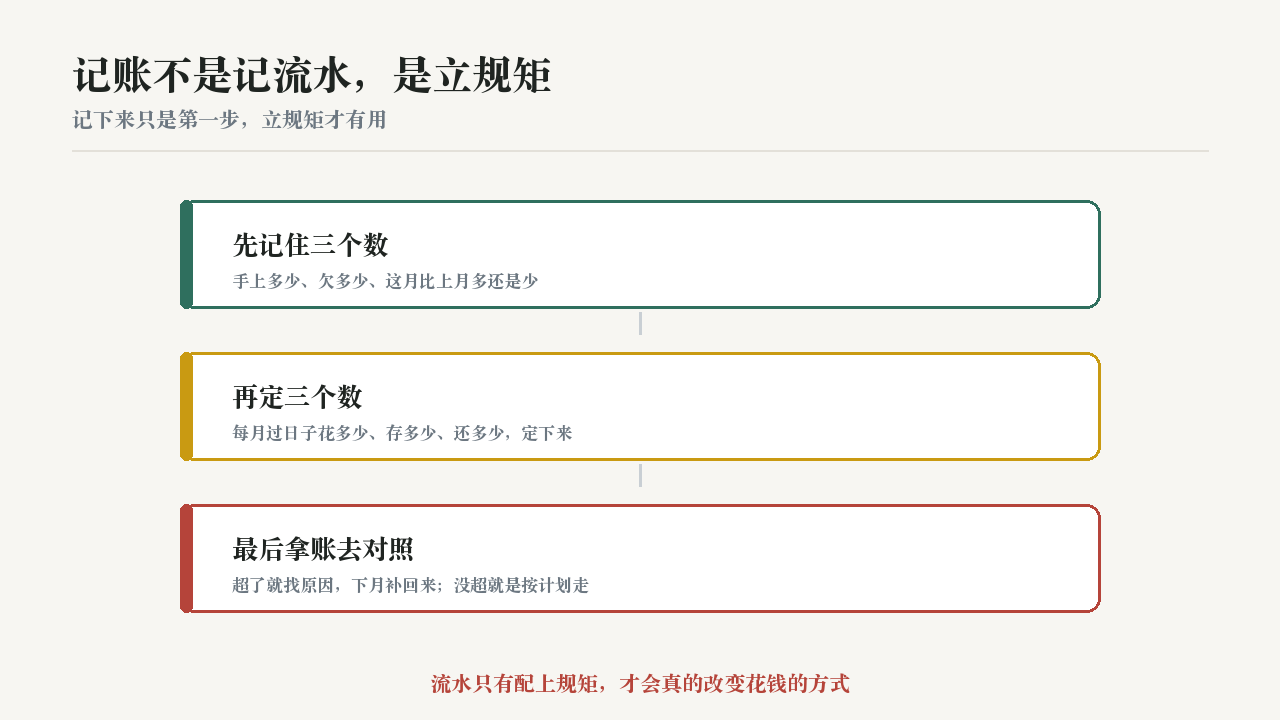
第一件:知道自己现在有多少。
把放钱的地方都加起来,心里有个准数。
第二件:知道欠了多少。
这一件最容易被漏,但漏了前面那个数就没意义。
第三件:知道这个月比上个月多了还是少了。
这一问最重要,因为它看的是方向。
第三点,说怎么从「记」变成「立规矩」。
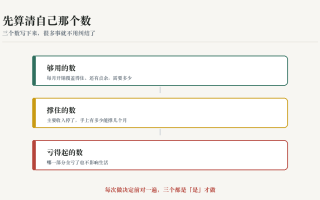
规矩的意思是:先把几个数定下来,然后按它走。
比如每个月过日子花多少,定一个数。
比如每个月存下多少,定一个数。
比如欠的钱每月还多少,定一个数。
定完之后,每月的账就拿这三个数去对照。
超了,就找原因,下个月补回来。
没超,就说明这一月是按计划走的。
第四点,说说看账的正确姿势。
看单个月,没什么意义。
因为一个月里的波动,多半是偶然。
要连着看三四个月,才看得出趋势。
连续几个月都在往下,就该动手了。
第五点,说一个最小的做法。
如果你嫌记账麻烦,可以只做一件事。
每月固定一天,花十分钟,把三个数写下来。
一个是总数,一个是欠款,一个是这个月的差额。
只记这三个,坚持一年,你会比大多数人清楚自己。
最后一句。
记账不是为了记得详细,是为了做决定的时候有依据。
你记账记了两个月,发现没什么变化,想放弃。
按「记账要立规矩」的思路,该补什么?
A. 换一个更好用的记账工具,记得更细一些。
记得再细也只是流水,没有规矩照样不会变。
B. 先定几个每月要守的数,再用账去对照它。
正解在这条。账只有配上规矩,才会改变行为。
来源
- 投资理财资料,仅记录支出流水不足以改变消费习惯,需配合预设额度
- 投资理财资料,盘点需同时包含资产与负债,并关注期间变化方向
- 投资理财资料,单月数据受偶然因素影响大,判断趋势宜观察连续数月
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。