投资理财 · 方法
三个数写下来,很多事就不用纠结了
很多人做决定的时候,心里是虚的。
该不该花、该不该放、放多少。
每次都要从头想一遍,而且每次的结论还不一样。
问题不在判断力,在于你手上没有几个固定的数。
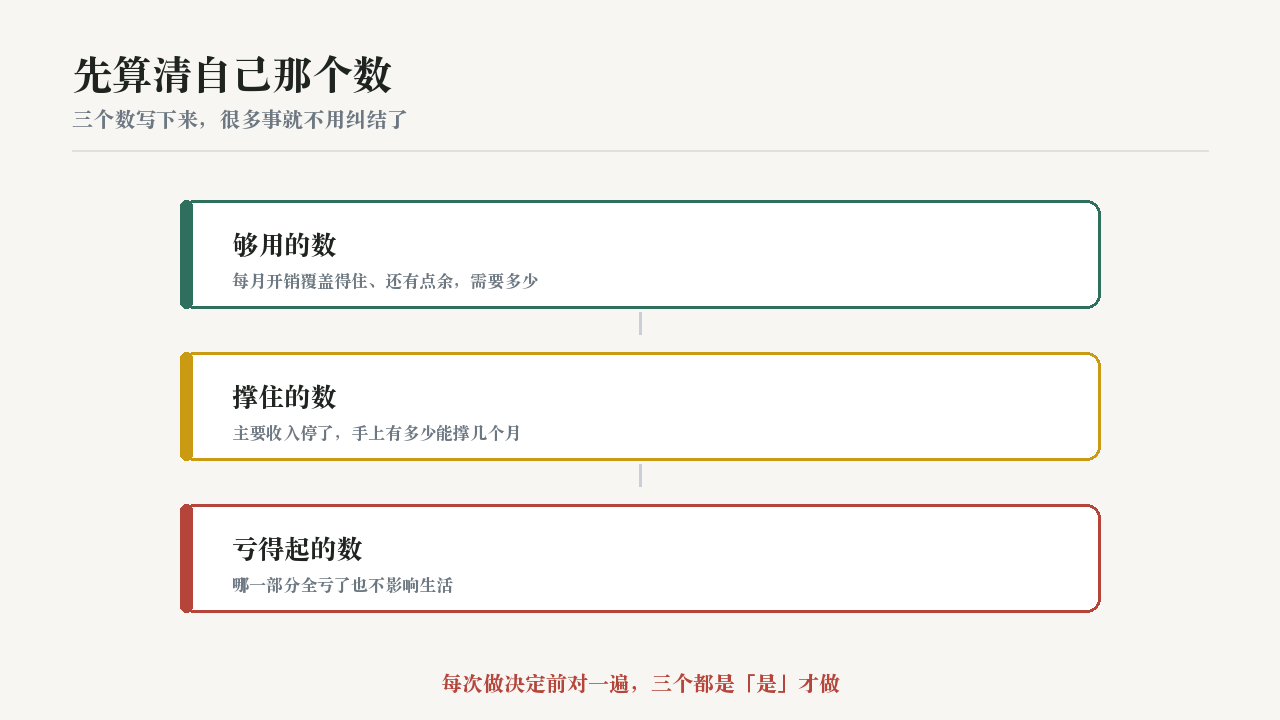
先说该有哪三个数。
第一个数:够用的数。
也就是每月开销覆盖得住、还有点余,需要多少。
这个数说明了你「日常生活的地板」在哪。
第二个数:撑住的数。
也就是如果主要收入停了,手上有多少能撑几个月。
这个数说明了你「抗变化的缓冲」有多厚。
第三个数:亏得起的数。
也就是哪一部分钱全亏了也不影响生活。
这个数说明了你能拿多少去承担波动。
再说这三个数怎么用。
用法很简单:每次要做钱上的决定之前,对一遍。
这笔钱动了之后,第一个数还够吗。
如果出问题,第二个数还撑得住吗。
这次要放的,是不是第三个数以内。
三个都是「是」,那就可以做;有一个「不是」,就要重新想。
第三点,说说为什么写下来很关键。
因为脑子里的数会跟着情绪变。
心情好的时候觉得宽裕,心情差的时候觉得紧张。
写下来之后,它就是一个固定参照,不跟着情绪跑。
第四点,说说这些数多久更新一次。
不用经常改,但生活有明显变化时要更新。
比如收入变了、家里添了人、搬了地方。
没有变化就不用改,改了反而失去参照的价值。
第五点,说说和别人比的问题。
别人的数可以听,但不能用。
因为你们的地板、缓冲和承受力都不一样。
你的三个数才是你判断的依据。
最后一句。
把数写下来,纠结就少了一半。
你手上有笔钱想安排一下,但一时拿不准该放多少。
按「先算清自己那个数」的思路,怎么做?
A. 先看看别人一般放多少,跟着这个比例来比较稳妥。
别人的地板、缓冲和承受力都跟你不同,比例照搬容易错。
B. 对一遍自己那三个数(够用的/撑住的/亏得起的),再决定放多少。
正解在这条。三个数定下来,很多决定就不用每次重新纠结。
来源
- 投资理财资料,预先确定「日常覆盖/应急缓冲/可承受损失」三项数值,可提高决策一致性
- 投资理财资料,将关键数值书面固定,可减少情绪波动对判断的干扰
- 投资理财资料,个人财务阈值因家庭结构与收入结构而异,不宜直接套用他人比例
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。