投资理财 · 认知
没有自己的标准,就会一直追下去
问一个问题:赚到多少,你觉得才算够。
多数人答不上来。
答不上来,就意味着不管赚多少,都觉得不够。
这不是钱的问题,是标准的问题。
先说标准为什么不能在别人那里。
因为你能看到的,都是别人愿意让你看到的那一面。
他赚了多少,你不知道他欠了多少。
他这次赚了,你不知道他上次亏了多少。
拿一个不完整的信息当标准,永远追不上。
再说标准应该定在哪。
定在你自己身上。
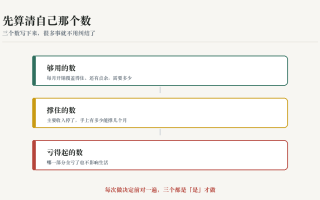
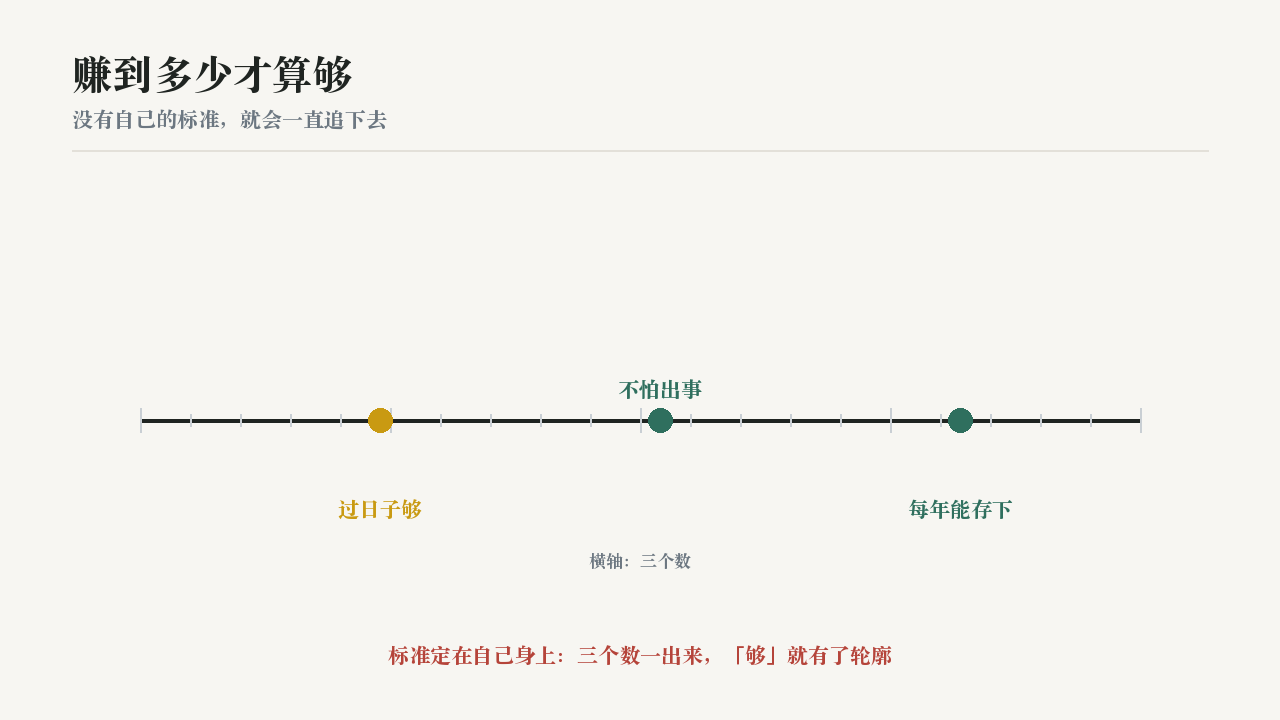
先定一个「日子过得舒服」的数,就是每月开销覆盖得住,还有点余。
再定一个「不怕出事」的数,就是备用金够不够撑几个月。
再定一个「往前走」的数,就是每年能存下多少。
这三个数定下来,「够」就有了轮廓。
第三点,说说达到了会怎样。
达到之后,不是叫你停下来什么都不做。
是叫你停下来,看一眼。
看什么?看你有没有为了追更多,把已经有的搭进去了。
很多人就是在这一步出问题的。
第四点,说说为什么这个标准能让人更稳。
因为它把注意力从「别人有多少」拉回到「我需要多少」。
这一拉,很多焦虑就没了。
没焦虑的人,做决定的质量会高很多。
第五点,说一个提醒。
这个标准不是一次定死的,可以调整。
但调整的理由应该是「我的情况变了」,不是「别人比我多了」。
这两者看着像,结果差很远。
最后一句。
先知道要多少,才不会一直觉得不够。
标准这件事,其实一句话就能说清:
你愿意用什么代价,换现在的生活。答得出来,就够了。
你这几年收入比以前好了一些,但心里总觉得还不够,还在往前赶。
按「先定够的标准」的思路,该做什么?
A. 再努一把,把收入提到更高的水平,心里就踏实了。
没有标准,提到哪个水平都还是会觉得不够。
B. 先定三个数(过日子够/不怕出事/每年能存),用它们判断自己到没到。
正解在这条。标准在自己身上,才会真的觉得够。
来源
- 投资理财资料,以他人可见的收入作为参照,会因信息不完整而持续产生「不足感」
- 投资理财资料,可量化的生活目标(覆盖开销/应急储备/年度储蓄)有助于形成个人标准
- 投资理财资料,目标调整的合理依据是自身情况变化,而非外部比较
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。