投资理财 · 习惯
不用很勤,但要定期,而且要落到纸上
问你一个问题:你现在一共有多少钱。
能马上答出来的人不多。
多数人只有一个模糊印象:大概还行。
这个印象通常靠不住。
因为人对钱的记忆,倾向于记住大的、忘掉零碎的。
所以有必要隔段时间,认真盘一遍。
先说多久盘一次。
太勤没必要,天天看反而容易被短期波动带着走。
太疏也不行,一年才想起来一次,很多事都来不及调整。
一个可行的节奏是:按月看一眼,按季认真盘一次。
按月的看,是为了心里有数。
按季的盘,才真正落到纸面上。
再说盘什么。
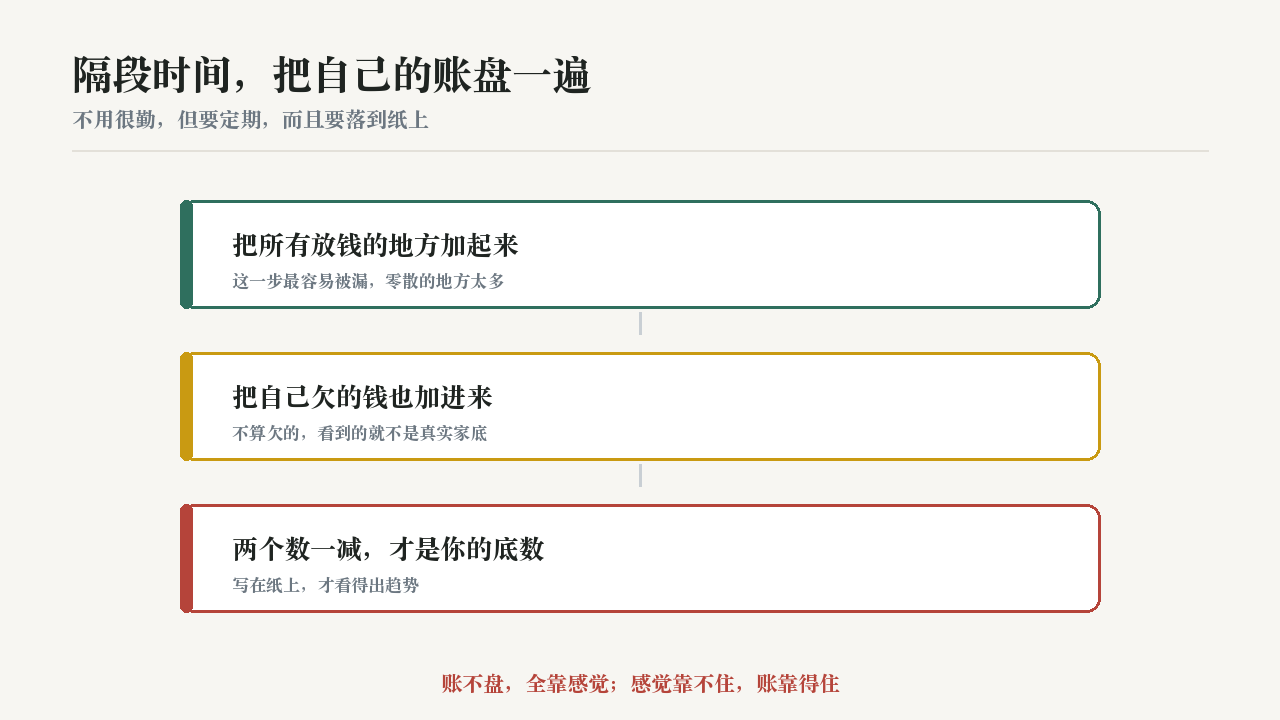
第一件,把所有的钱加一遍,算出现在有多少。
这一步最容易漏,因为有太多零散的地方。
第二件,把自己欠的钱也加一遍。
欠的不算进来,你看到的就不是真实的家底。
第三件,算一下这段时间是多了还是少了。
多了多少,少了多少,原因是什么。
这一问最重要,因为它逼你面对真实的趋势。
第三点,为什么要落到纸上。
因为脑子里的账会自动美化。
写下来之后,数字是多少就是多少。
写得多了,你还能看出自己的规律。
比如有些月份总是紧,有些月份总是宽。
看出来之后,就可以提前安排。
第四点,盘账之后做什么。
只盘不做,等于没盘。
如果发现连续几个月都在减少,就要找原因。
是收入降了,还是支出多了,还是某一项一直在漏。
找到原因,才有下一步动作。
第五点,说一个心态上的好处。
定期盘账的人,遇到市场波动时相对更稳。
因为他知道自己的底数,不会因为一两句传言就慌。
最后一句:账不盘,全靠感觉;感觉靠不住,账靠得住。
你已经很久没有认真算过自己到底有多少钱、欠多少钱了。
按「定期盘账」的思路,该怎么做?
A. 先凭印象估一个大概,心里有数就行。
凭印象最容易高估,也最容易把欠的部分漏掉。
B. 把所有放钱和欠钱的地方列出来,加起来、相减,写在纸上。
正解在这条。落到纸上的数字才作数,也才看得出趋势。
来源
- 投资理财资料,对自身资金状况的模糊认知普遍存在,定期盘点可减少误判
- 投资理财资料,盘账需同时计入资产与负债,只算前者会高估真实状况
- 投资理财资料,盘账的价值在于发现趋势并据此调整,而非记录本身
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。
配着算一下
盘一盘:你的底数是多少 填一遍,把你自己那个数算出来。