投资理财 · 保障
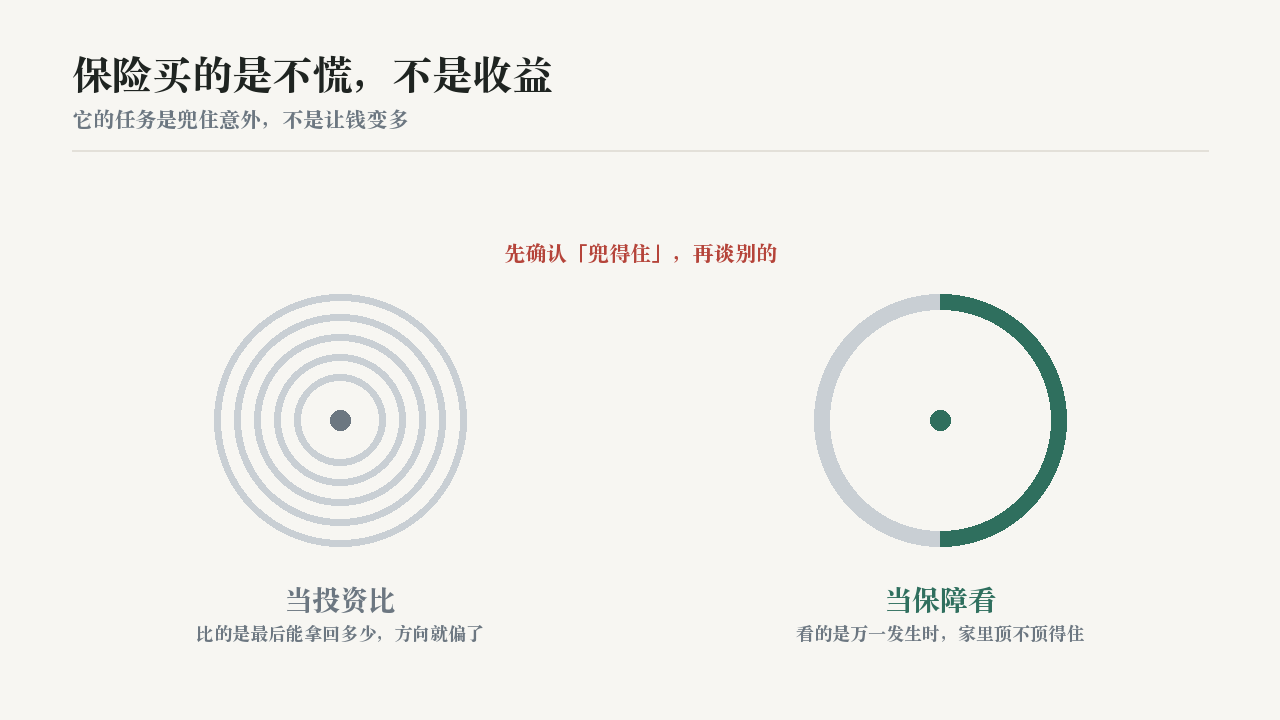
它的任务是兜住意外,不是让钱变多
有一种买错,是买之前就没想清楚它要干什么。
保险就是这样一类东西。
它的任务很清楚:万一出事,有一笔钱兜住。
它不负责让钱变多。
把这两件事混起来,就是很多人吃亏的起点。
先说为什么这两件事不能混。
因为它们的评价标准不一样。
保险看的是「出事时能不能赔」,投资看的是「长期能不能涨」。
一个产品如果两头都占,通常两头都做不好。
保障的部分被压薄,收益的部分也不高。
再说该保什么。
先保那些「一旦发生,家里会吃不消」的事。
这类事的共同点是:发生概率不一定高,但一发生代价极大。
保险正是用来处理这种「低频但致命」的情况。
反过来,那些经常发生但代价不大的事,不必用保险解决。
用保险去管小事情,成本上并不划算。
第三点,说一个常见的误区。
很多人先考虑「能不能回本」,再考虑「保不保得住」。
顺序反了。
保障型的东西,本来就该被当作花掉的钱。
它的价值在于那段时间里你心里有底。
而不是在于最后能拿回多少。
第四点,关于「买多少」。
没有统一答案,取决于你身上扛着多少责任。
如果家里主要靠你,那你需要保的额度就高。
如果负担不重,需要的就少。
保额不足,真出事时不够用;保额过高,平时压力大。
第五点,说一个顺序上的建议。
先给「最不能出事的那个人」配。
因为如果这个人出事了,整个家的节奏都会乱。
把有限的预算,先花在这个人身上。
最后一句。
保险不让你赚,但它让你不至于因为一件意外,把前面攒的都推倒。
这件事本身,就已经很值。
你打算安排一笔钱做保障,看中了两种方案。
按「先保障后收益」的思路,先看哪个?
A. 先算哪个最后能拿回来的钱多,更划算。
先看回本,会让你把保障型的东西当成投资来比,方向就偏了。
B. 先看家里最不能出事的那个人,万一发生时够不够用。
正解在这条。先确认「兜得住」,再谈别的。
来源
- 投资理财资料,保障与增值的目标不同,混为一体的产品往往两者都不突出
- 投资理财资料,保险宜用于「发生概率不高但代价极大」的风险,而非高频小额支出
- 投资理财资料,保障配置宜优先覆盖家庭中责任最重的成员
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。