投资理财 · 底线
时间不站在你这边时,波动就是灾难
有一类钱,是碰不得的。
就是近期一定要用的那笔。
孩子的学费、下季度的房租、家里看病的钱,都属于这一类。
这类钱有一个共同特征:它有明确的用钱日子。
先说为什么它碰不得。
因为它没时间等你。
有波动的事情,总是有起有落。
如果刚好在你用钱的时候是「落」,你就只能认。
而你本来是可以不认的,前提是那笔钱不急着用。
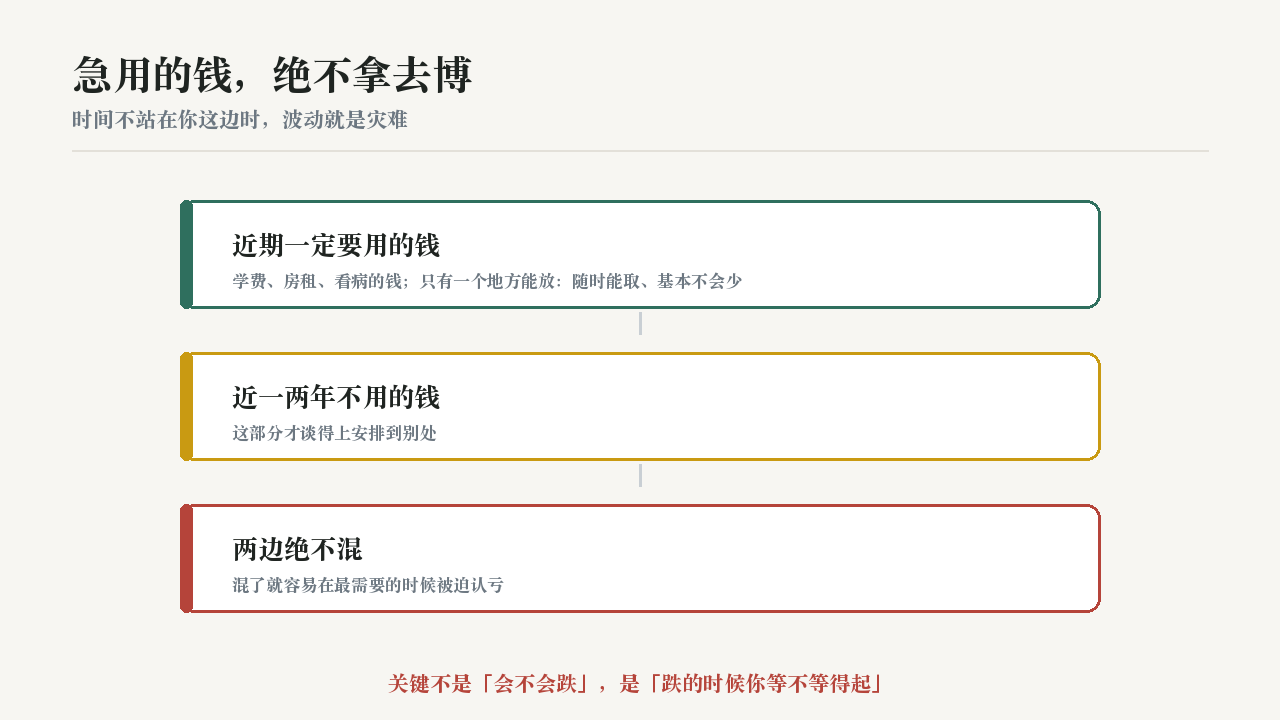
所以问题的关键不是「会不会跌」,是「跌的时候你等不等得起」。
再说怎么分这两类钱。
一个简单的分法:看一眼近一两年会不会用到。
会用到,就是急用的钱,只有一个地方能放:随时能取、基本不会少。
不会用到,才是可以谈别处的钱。
两边不要混,混了就容易出事。
第三点,说一个常见的侥幸。
「我大概知道了,应该能赶在要用之前出来。」
这句话的问题在于,你控制不了时间点。
你只知道自己什么时候要用,控制不了自己什么时候能安全退出。
第四点,说万一已经混在一起了怎么办。
尽快把钱分开。
先把手上的活钱留出来,放回随时能取的地方。
别想着「等回本了再分」—— 等的过程里,风险一样在。
第五点,这条规矩为什么排在很前面。
因为它不是关于赚多赚少,是关于「会不会把生活搞乱」。
生活一乱,人就容易做更极端的决定。
所以这条底线,是为了保住你继续玩下去的资格。
最后一句。
急用的钱只有一个任务:到用的时候还在。
它不需要多,但必须准时。
你手上有一笔钱,半年后要用;同时你看到一个机会,觉得进去放几个月能有不错的收获。
按「急用的钱不拿去博」的规矩,怎么做?
A. 放几个月就出来,时间来得及,可以试试。
你控制不了退出的时点,要用钱的时候正好在低位就只能认亏。
B. 这笔钱先放回随时能取的地方;想参与,只用另外「近一两年不用」的钱。
正解在这条。先把保证用钱的钱锁住,再谈别的。
来源
- 投资理财资料,近期有明确用途的资金不宜承担价格波动,否则可能被迫在低点退出
- 投资理财资料,资金宜按「近一两年是否使用」分成两类,分开放置
- 投资理财资料,匆忙做出的决策通常质量更低,故「保住生活不乱」优先于收益
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。