投资理财 · 方法
它决定你的地板,也决定你扛不扛得住
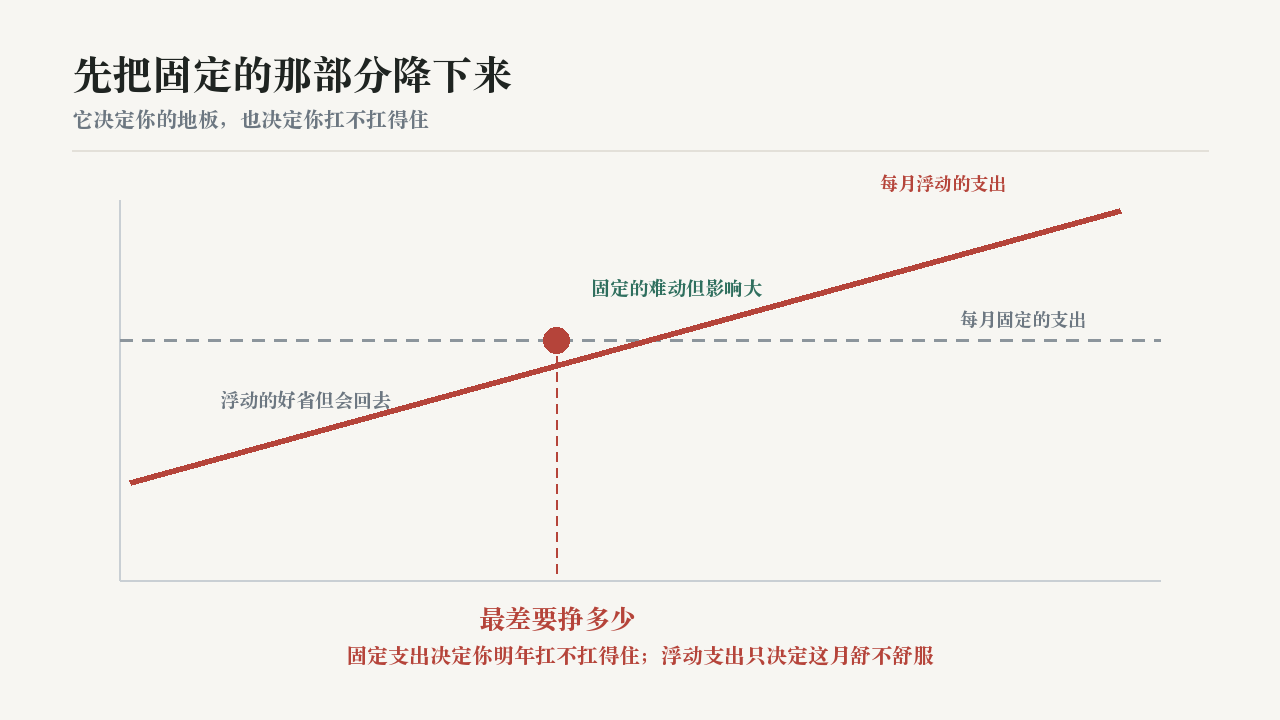
每个月的支出可以分成两类。
一类是固定的:房租、房贷、固定工资、订阅、固定的还款。
一类是浮动的:吃饭、买东西、出门消费。
大多数人省钱,省的都是浮动那一类。
先说为什么这样省收效有限。
因为浮动的那部分,本来就是可以调的。
这个月省下来,下个月心情一好又花回去了。
省得很辛苦,但总数降不下来多少。
再说固定的那部分为什么更要紧。
因为它决定了你的「地板」。
也就是生意差、收入低的时候,你最少要挣多少才不亏。
地板高的人,抗风险能力就弱。
收入一波动,马上就难受。
第三点,说说固定支出为什么会慢慢涨上去。
因为它都是一次一次加上去的。
换个更大的地方、多订一个服务、多请一个人。
每次都觉得「还好」,加起来就重了。
而这类东西的特点是一旦加上,很少主动减回来。
第四点,说说该怎么做。
每隔一段时间,把固定的那几项列出来看一眼。
问一句:这项现在还值不值。
不值就减掉,别因为「已经订了很久」而留着。
第五点,说说顺序上的一个原则。
在收入上升的时候,先不要急着把固定支出往上加。
等这笔收入稳定一段时间之后,再考虑。
因为固定支出加上去容易,减下来难。
最后一句。
浮动支出决定你这个月过得舒不舒服。
固定支出决定你明年扛不扛得住。
降固定支出还有一个好处:它是一次性的动作。
减掉一项,往后每个月都少一点,不用天天惦记。
而省浮动支出,是每个月都要重新做一次的决定,很消耗人。
所以与其每天纠结,不如一次把结构调轻。
你觉得每月开销有点高,想省一些。
按「先降固定支出」的思路,从哪下手?
A. 先从吃饭、买东西这些日常花销上省,见效快。
浮动支出省下来容易回去,总数很难真正降下来。
B. 先把每月固定要支出的那几项列出来,逐项看不值就减。
正解在这条。固定的那部分决定你的地板,降它收益最大。
来源
- 投资理财资料,固定支出决定经营的盈亏平衡点,其影响大于可调节的日常支出
- 投资理财资料,固定支出具有「只增不减」的惯性,需定期主动复核
- 投资理财资料,收入上升阶段应延后固定支出的扩张,避免结构刚性过强
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。