投资理财 · 认知
存下来的钱,买的是选择权
有人算过一笔账:存银行那点利息,还不如通胀。
这个算法没错,但结论错了。
因为存钱的目的从来不是利息。
先把「存钱有什么用」这个问题问对,答案才出来。
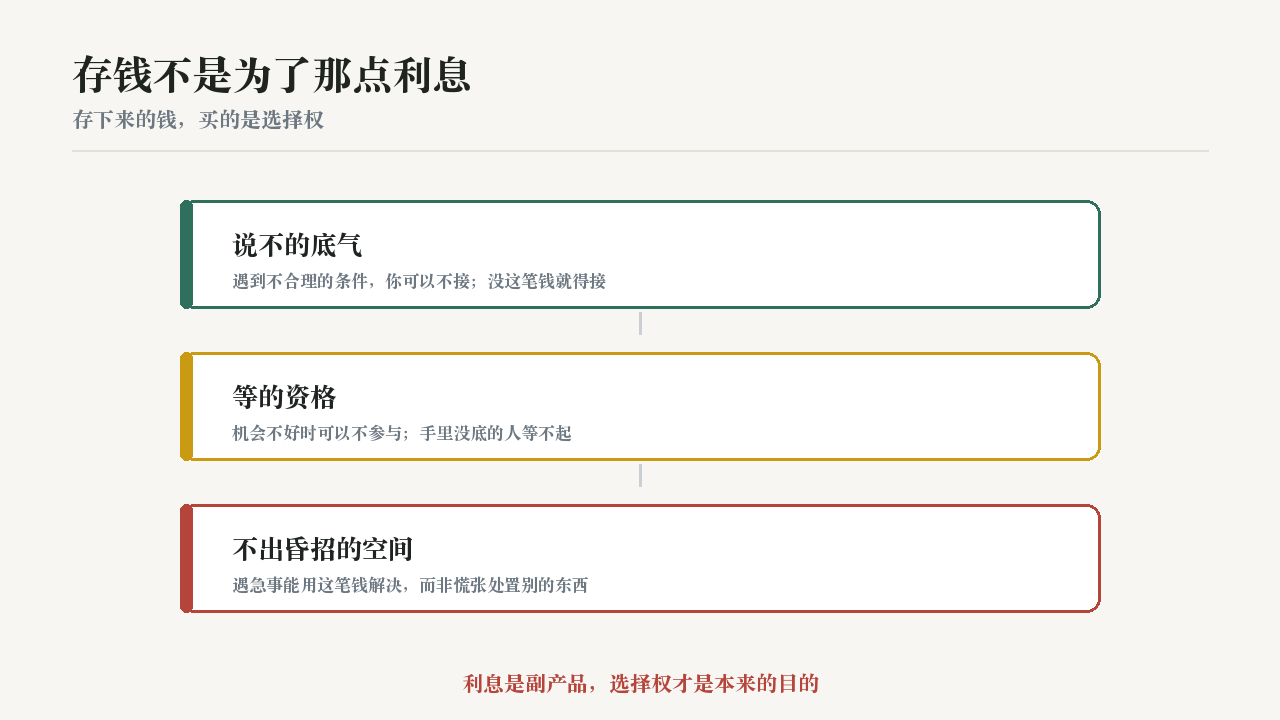
存钱买到的是三样东西。
第一样:说不的底气。
遇到不合理的条件,你可以不接。
因为没有这笔钱,你就得接。
第二样:等的资格。
机会不好的时候,你可以不参与。
手里没底的人,等不起,只能勉强出手。
第三样:不出昏招的空间。
遇到急事,你能用这笔钱解决,而不是慌慌张张地处置别的东西。
这三样合起来,就叫「选择权」。
再说为什么利息多少不重要。
因为利息是你把钱放着不动时的副产品。
而选择权是你随时可以拿出来用的东西。
两者的价值不可比。
为了多一点利息,把钱锁住,反而丢了选择权,这是本末倒置。
第三点,说说存钱和赚多少的关系。
很多人觉得存不下钱是因为赚得少。
赚得少确实是原因,但不完全是。
因为它是一个「留多少」的问题,不是「进多少」的问题。
赚一万留两千,和赚两万花光,后者反而更没底。
第四点,说说怎么开始。
不用定很高的目标。
先把「拿到钱先留一部分」变成固定动作。
留多留少可以调,但「先留」这个顺序不能变。
第五点,说一个时间上的提醒。
越早开始,选择权积累得越多。
因为它是按月攒出来的,攒得越久,越厚。
最后一句。
存下来的钱,是你跟世界谈条件时的筹码。
它不需要很多,但不能没有。
你手上有笔闲钱,两个选择:放进一个要锁三年、利息略高的地方;或者留在随时能取的地方。
按「存钱是为了选择权」的思路,怎么选?
A. 选利息高的,反正三年也不用。
「三年不用」是现在的判断,三年里会发生什么谁也说不准。
B. 先留足随时能取的部分,再考虑把确实长期不用的钱放到别处。
正解在这条。选择权比利息重要,锁住之前先确认真的用不上。
来源
- 投资理财资料,储蓄除应对支出外,还提供「拒绝不利条件」与「等待更好时机」的能力
- 投资理财资料,资金流动性本身具有价值,不应以利息高低作为唯一选择依据
- 投资理财资料,储蓄水平取决于「留存比例」而非单纯收入规模
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。