投资理财 · 认知
不是让你搞副业,是让结构稳一点
先问一个问题:你现在有几个收入来源。
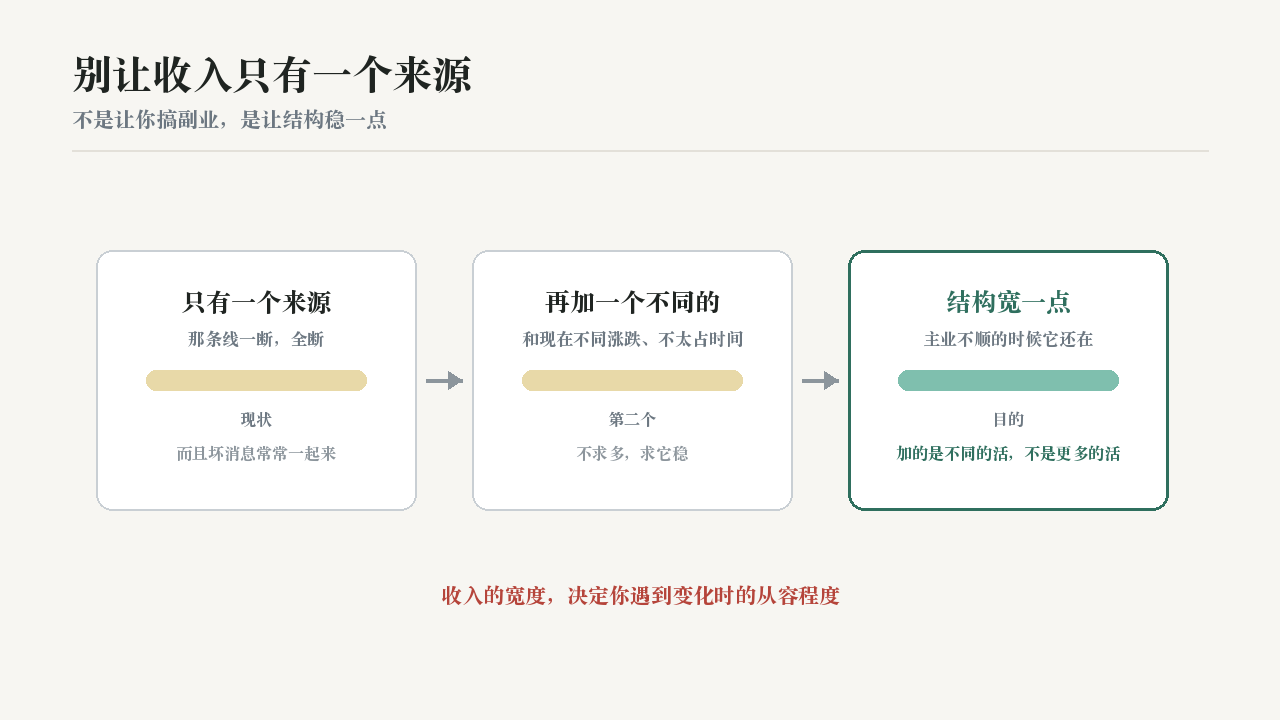
如果只有一个,那你的抗风险能力,其实比别人想的弱。
因为那条线一旦断了,你就没有任何缓冲。
先说为什么单一来源这么脆弱。
做生意的,生意一停,收入就是零。
靠一份工作的,那份工作一没,收入也是零。
而且这两件事往往不是单独发生的:
行情差的时候,生意难做,兼职的活也少。
也就是说,坏消息常常是一起来的。
再说「加来源」不等于「搞副业」。
很多人一听这个建议就头疼:本来就很忙了。
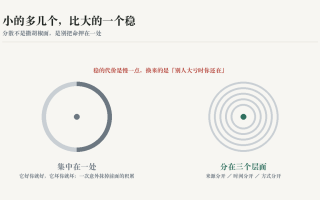
但真正要加的不是「更多的活」,是「不同的活」。
比如一个稳定的、不需要天天盯的小进项。
它不需要多,但它要在你主业不顺的时候还在。
第三点,说说选第二个来源的标准。
第一条:跟你现在的收入不要「同涨同跌」。
你现在的生意怕行情差,那就别再加一个同样怕行情差的。
第二条:最好不太占你的时间。
因为你的时间已经投在主业上了。
第三条:允许它慢。
慢的东西往往更稳,正是要它稳。
第四点,说一个常见的误区。
有人把「加来源」理解成「再多找一份一样的活」。
这样加出来的,只是更累,结构没变。
要加的是不一样的那一类。
第五点,说一个务实的起点。
不一定马上要有第二个收入。
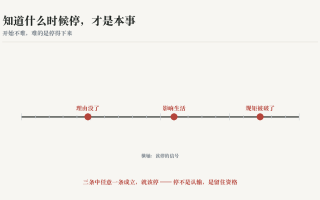
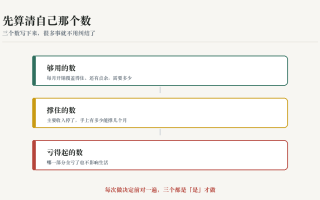
先做一件事:把「如果主要收入停了,我能撑多久」算出来。
这个数会让你知道,加来源这件事有多急。
最后一句。
收入的宽度,决定你遇到变化时的从容程度。
它是一点点加出来的,不是等来的。
你的收入主要来自一件事,最近这块有点不稳定。
按「别只有一个来源」的思路,该怎么做?
A. 在主业上更拼一点,争取把这块做回来。
更拼是对的,但结构没变 —— 这条线一断,还是全断。
B. 慢慢再加一个「和现在不同涨跌、不太占时间」的进项。
正解在这条。加来源的目的是改结构,不是加更多的活。
来源
- 投资理财资料,单一收入来源使家庭或经营对特定行业的波动高度敏感
- 投资理财资料,收入多元化应优先选择与现有收入相关性低的来源
- 投资理财资料,新增来源宜以「低时间投入、可持续」为筛选标准
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。
配着算一下
收入来源够不够分散 填一遍,把你自己那个数算出来。