投资理财 · 省下来的
省了三个月,账上的数几乎没变
有个人决定开始省。
外卖不点了,改成自己带饭;打车改坐地铁;想买的东西先扔进购物车,放三天再说。
三个月后,他翻了一下账,发现一件怪事:省是省了,可账上的数,几乎没动。
他没省错。是省下来的那部分,没有去处。
更麻烦的是,他也不觉得自己乱花。每一笔都不大,也都说得过去 —— 一包烟、一顿便饭、一件顺手带的小东西。
问题就藏在「都不大」这三个字里。
你决定这个月不要再乱花,也真的做到了:没点外卖、没买不急的东西。月底一看,钱还是没剩下来。
问题最可能出在哪?
A. 说明省得还不够,下个月再省狠一点。
继续加码,多半还是同样的结果。
B. 省下来的钱,没有一个固定的去处。
正解在这条:没被安排的钱,会自己找地方去。
省下的钱,为什么会自己走掉
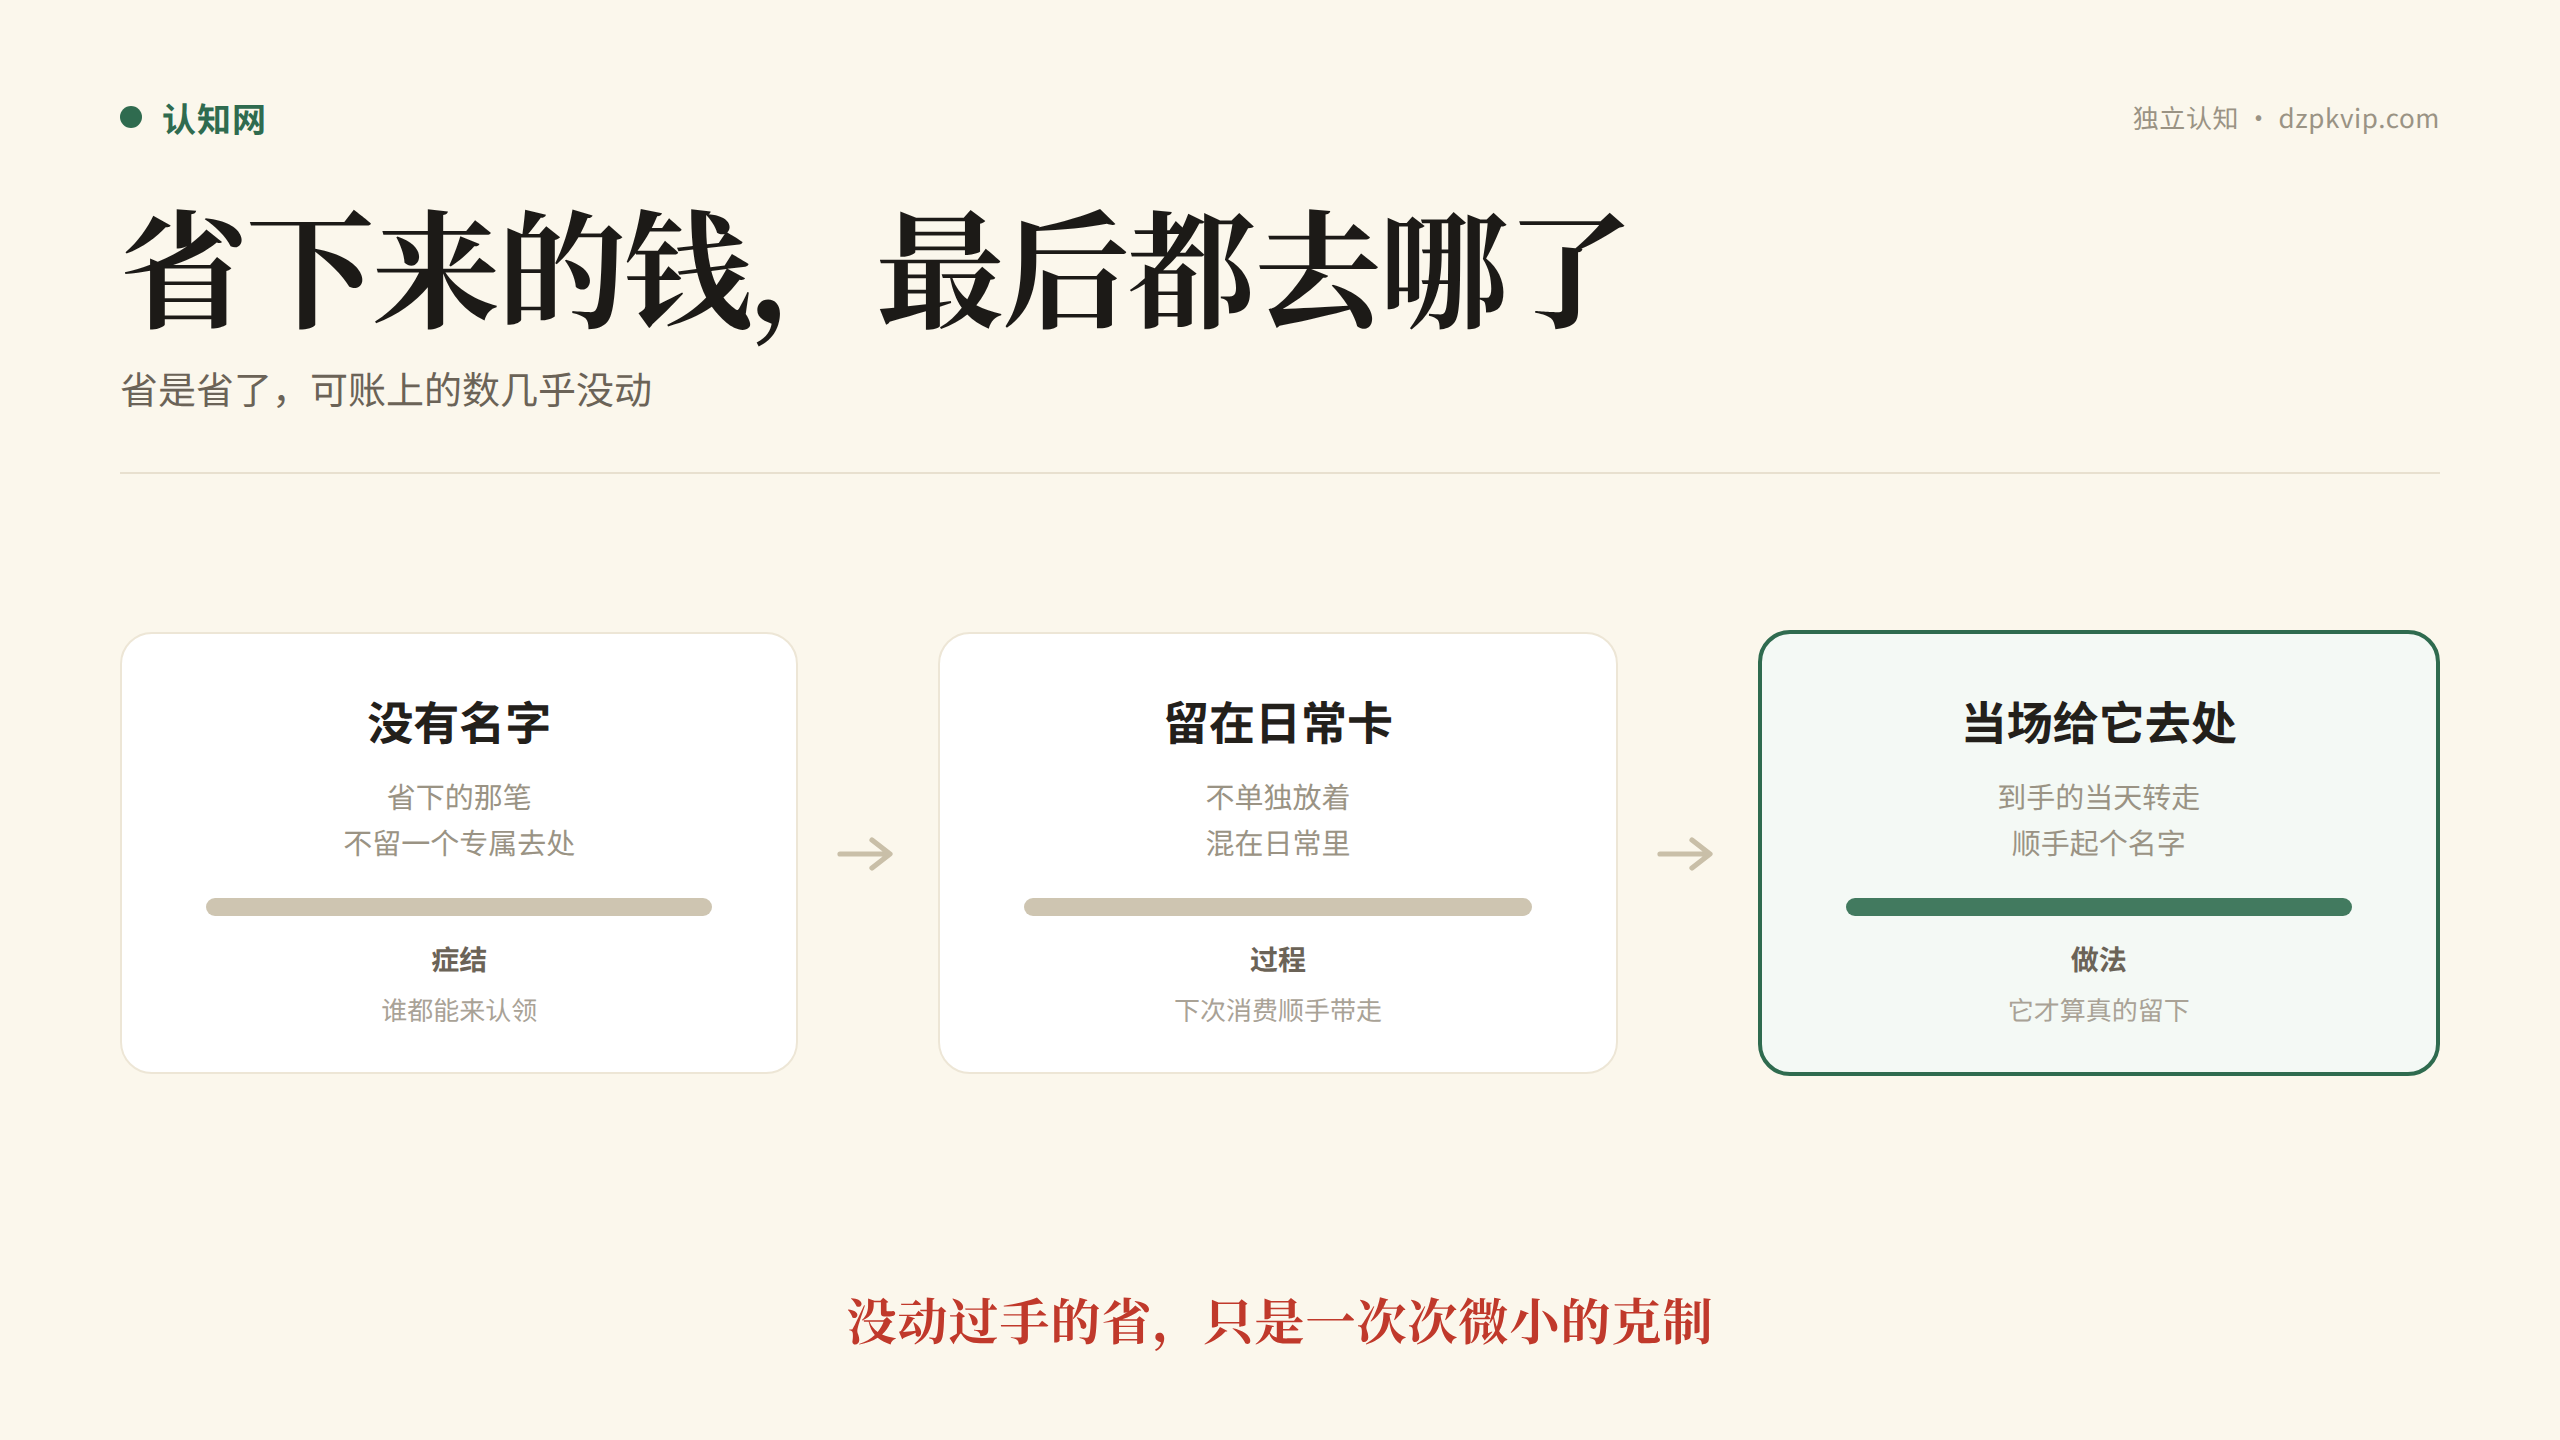
一、它没有名字。工资是有名字的:房租、水电、生活费。而「省下来的」是一笔没有名字的钱,谁都能来认领。
二、它被记在了「日常」里。今天省下的那笔,通常不会单独放着,而是直接留在常用的那张卡上,等着被下一次消费顺手带走。
三、省下来的感觉,会先被花掉。人省了一笔,心里会松一点,这份「松」本身就是一个消费的理由。
四、单笔越小,越不触发警觉。人对一笔大的支出会犹豫半天,对十笔小的几乎没反应。攒不下来的钱,多半是一小笔一小笔走掉的。
五、于是动作看起来很忙,底数却没长。省的动作天天有,积累的动作一次都没有。
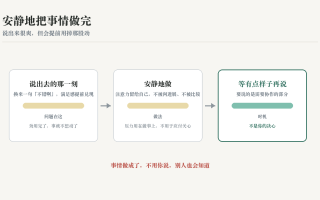
换个做法就简单了:省下来的那笔,当场就给它一个去处。
不用多复杂,一个固定的动作就够 —— 当天转进一个专门的地方,和日常那张卡分开。
名字也可以顺手给一个:这笔是应急的、那笔是明年要用的。
有了名字和去处,它才算真的被留下。
还有更省事的做法:别等到「省下来」再挪,而是让钱在到手的那一刻就分好 —— 留出一份,不参与日常。
顺序一换,后面就不用靠意志力天天盯着了。
这件事的关键,不在于省得多少,而在于省下来的那一刻,你有没有动过手。
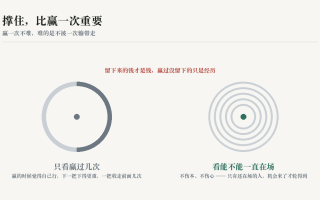
没动过手的省,只是一次次微小的克制;动过手的省,才会一点点变成底。
下一次你省下一笔,先别急着合上手机 —— 先把它挪走。
来源
- 投资理财资料,钱要按用途分开摆放,混在一起的钱最容易被随手用掉
- 投资理财资料,储蓄的效果更多来自固定动作,而不是单次的节省幅度
- 投资理财资料,把钱转走这一步越即时,越不容易被日常消费吸收
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。
配着算一算:每月该存多少才够 —— 把「该存多少」先算出来,再谈省下来的钱往哪放。