投资理财 · 负债
借钱本身不是错,还不上才是
一提借钱,很多人要么很排斥,要么很随意。
这两种态度其实都不对。
借钱本身不是错,很多大事都得靠借力才能做成。
真正出问题的,是借之前没算清。
先说第一步:算每个月要还多少。
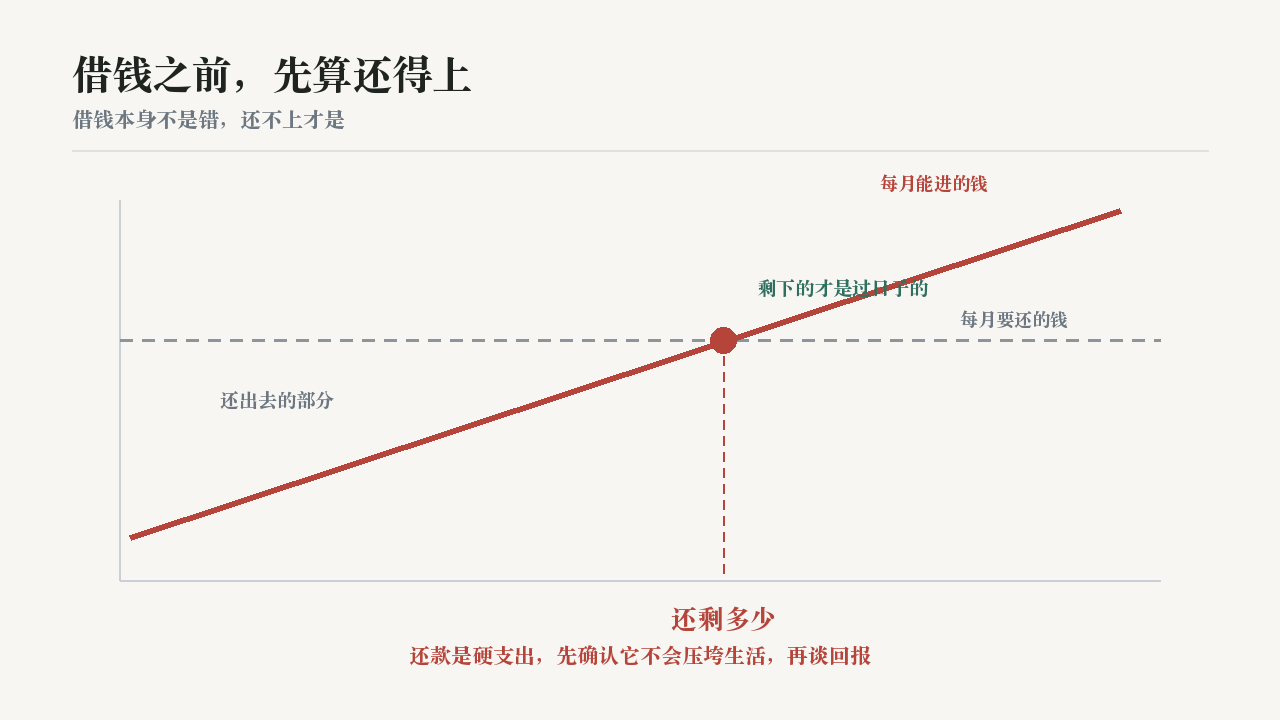
不是算总共借多少,是算每个月固定要出去多少。
这个数是硬性的,不管这个月生意怎么样,它都要走。
把它和你每个月的进账放在一起看。
看还完之后,剩下的够不够过日子。
不一定每个月都算得很准,但要有个大概的数。
再说第二步:问这笔钱用来干什么。
这一个问题最关键。
借来的钱,用来做能生出钱的事,和用来花掉,是两种性质。
用来买能赚钱的东西、用来周转,将来有机会赚回来。
用来消费、用来补日常的窟窿,那就只是把问题往后推。
补窟窿式的借,往往越借越多。
第三点,算最坏的情况。
假设下个月收入减少一半,你还还得上吗。
假设有三个月行情特别差,你撑得住吗。
如果答案是不能,就要把借的量往下调。
或者把还款的期限拉长一点,让每个月松一点。
第四点,关于「借新的还旧的」。
偶尔周转一下可以理解。
但如果变成了常态,说明前面那笔本来就不该借。
这时候该停下来算总账,而不是继续借。
第五点,还款的顺序。
先把利息高的还掉,因为那部分涨得最快。
每一笔都还一点、哪个都没还清,是最费钱的做法。
集中力量先解决最贵的那个。
最后一句。
借钱之前多想十分钟,可能省下后面几个月的心慌。
该借的时候借,该停的时候停,这才是会用钱。
有一件事需要一笔钱,你打算借来做,估算了一下大致能回本。
借之前,最该先算哪一个?
A. 先算这笔钱能带来多少回报,划不划算。
回报是估计的,每个月的还款是确定的,先算确定的那个。
B. 先算每个月要还多少、还完之后日子过不过得下去。
正解在这条。还款是硬支出,先确认它不会压垮生活,再谈回报。
来源
- 投资理财资料,负债决策应先核「月还款额」与「月可支配收入」的关系
- 投资理财资料,借款用途分「能产生收入」与「纯消耗」两类,后者风险显著更高
- 投资理财资料,多笔债务并存时,优先清偿利率最高者通常更省成本
这里只讲方法和观念,不涉及任何具体的理财产品、平台或标的,也不替任何人做投资决定。
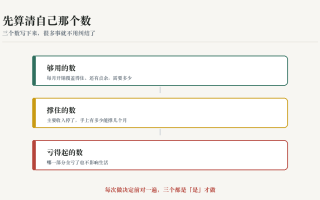
配着算一下
每月还款占进账多少 填一遍,把你自己那个数算出来。